

Vergisel İşlemlerde Dava Rehberi
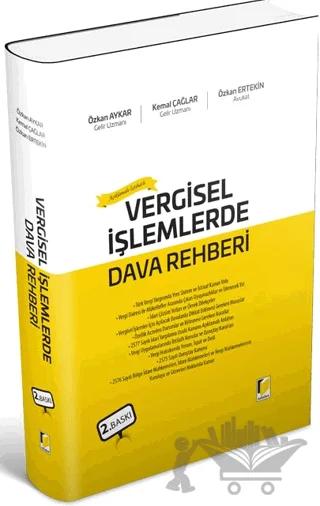
Yazar:Özkan Ertekin, Özkan Aykar, ve 1 yazar daha
Stokta Yok
Bu kitapta 92 Nobel Puan kazanın
Sepet tutarı 1000 ₺ ve üzeri
siparişlerinizde kargo ücretsiz!
Kitap Hakkında
Türk Vergi Yargısında Yeni Sistem ve İstinaf Kanun Yolu
Vergi Dairesi ile Mükellefler Arasında Çıkan Uyuşmazlıklar ve İzlenecek Yol
İdari Çözüm Yolları ve Örnek Dilekçeler
Vergisel İşlemler İçin Açılacak Davalarda Dikkat Edilmesi Gereken Hususlar
Özellik Arzeden Durumlar ve Bilinmesi Gereken Kurallar
2577 Sayılı İdari Yargılama Usulü Kanunu Açıklamalı Anlatım
Vergi Uygulamalarında İhtilaflı Konular ve Danıştay Kararları
Vergi Hukukunda Yorum, İspat ve Delil
2575 Sayılı Danıştay Kanunu
2576 Sayılı Bölge İdare Mahkemeleri, İdare Mahkemeleri ve Vergi Mahkemelerinin Kuruluşu ve Görevleri Hakkında Kanun
Ekonomik ve sosyal yapıdaki değişim hızına paralel olarak vergi mevzuatında güncelliğin sağlanması amacıyla birtakım değişiklikler yapılmaktadır. Ancak bu değişiklikler de zamanla yetersiz kalmaktadır. Vergi kanunları uygulanırken hatalı ve eksik işlemler ile yeterince açık olmayan durumlar oluşmaktadır. Böylece vergi idaresinin ve mükellefin yorum farkları yanında idari işlemlerdeki eksiklikler vergi ihtilaflarının doğmasına neden olmaktadır.
Kitabımızın ana konusu; vergisel işlemlerle ilgili, vergi dairesi ve mükellefler arasındaki uyuşmazlıklardır. Vergisel işlemlere açılan davalar başta vergi mahkemeleri olmak üzere, Bölge İdare Mahkemeleri ve Danıştay nezdinde görülmektedir.
Vergi uyuşmazlıkları iki derecede çözümlenmekte idi. Ancak idarî yargı alanında vergi davaları ile ilgili olarak 28. 06. 2014 günlü Resmî Gazete de yayınlanarak yürürlüğe giren 6545 sayılı yasa ile birtakım yeni düzenlemeler yapılmıştır. Kural olarak, uyuşmazlıklar birinci derecede vergi mahkemeleri tarafından çözümlenir. Ancak eski düzenlemelere göre mahkemece verilen kararlar (ikinci derecede) itiraz yoluyla Bölge İdare Mahkemelerinde veya temyiz yoluyla Danıştayda denetlenmekte idi.
Yeni düzenlemeler doğrultusunda istinaf sistemine geçişle birlikte ikili yargılama sistemi yerine üçlü yargılama sistemine geçilmiştir. Buna göre; vergi mahkemelerinin kararlarına karşı doğrudan temyize başvurma imkânı ortadan kaldırılmış, kararlarına karşı önce ilk derece mahkemesinin bulunduğu yargı çevresindeki Bölge İdare Mahkemelerine istinaf başvurusunda bulunulması öngörülmüştür.
Anılan düzenlemeler ile birlikte, 5 bin TLyi geçmeyen vergi uyuşmazlıkları için; istinaf ve temyiz yolları kapatılmıştır. Miktarı 5 bin lirayı aşan ihtilaflar; ilk derece vergi mahkemelerinde görüldükten sonra, istinaf incelemesine konu edilebilecek, 100. 000-TLye kadar olanları da Danıştayda temyize götürülemeyecektir. Miktarı 100 000 TL ve üzerindeki ihtilaflarda Bölge İdare Mahkemesince verilen kararlar, istenirse bu aşamadan sonra Danıştayda temyize konu edilebilecektir.
Vergi yargısı; verginin tarhiyatı ve tahsilatı aşamalarında, vergi idaresinin uygulamalarında oluşabilecek hatalara karşı mükelleflere bir güvence vermektedir. Mükelleflerin iddia ve itirazları vergilerin kanunlara uygunluğu ilkesi doğrultusunda mahkemelerde karara bağlanır. Dolayısıyla idarenin yaptığı işlemlere karşı mükelleflerin yargıya başvurmaları adalet ve eşitlik ilkelerinin bir gereğidir.
Dileğimiz, mükellefler ile vergi idaresi arasında çıkan uyuşmazlıkların, idari aşamada çözüme bağlanmasıdır. Vergi Usul kanununda bulunan Uzlaşma (VUK Ek/1-11. Md. ), İndirim (VUK 376. Md. ), Düzeltme (VUK 120-126. Md. ), Pişmanlık ve Islah (VUK 371. Md. ), AATUHKnun 48 nci maddesindeki Tecil müessesesi, idari safhada uyuşmazlıkları sonuçlandırılması için var olan düzenlemelerdir. Bu nedenle olabilecek vergi uyuşmazlıkları idari safhada söz konusu hükümler çerçevesinde çözümlenmelidir. Ancak idari safhada çözümlenemez ise mahkemelere başvurulmalıdır.
Mükelleflerin vergi işlemlerine dava açma hakları vardır. Bu hakla ilgili olarak 213 Sayılı VUKun 377 nci maddesinde Mükellefler ve kendilerine vergi cezası kesilenler, tarh edilen vergilere ve kesilen cezalara karşı vergi mahkemesinde dava açabilirler. denilmektedir.
Ayrıca Vergi Usul Kanununun 378 inci maddesine göre, vergi mahkemesinde dava açabilmek için; verginin tarh edilmesi, cezanın kesilmesi, tadilat ve takdir komisyonu kararlarının tebliğ edilmiş olması, kesinti yoluyla alınan vergilerde istihkak sahiplerine ödemenin yapılmış ve ödemeyi yapan tarafından verginin kesilmiş olması gerekmektedir.
Takdir ve tadilat komisyonu kararları tek başlarına dava konusu yapılmasa da bu kararlara istinaden salınan vergiye ve kesilen cezaya karşı dava açılmaktadır. Mükellefler sadece kendi verdikleri beyannamelere karşı dava açamamaktadırlar.
Vergi davalarının büyük bir oranını, ikmalen, resen ya da idarece yapılan tarhiyatlara istinaden düzenlenen vergi ceza ihbarnameleri oluşturmaktadır.
Açılan davaların yoğun olduğu diğer bir idari işlem ise; 6183 sayılı Kanunda yer alan hükümler çerçevesinde mükelleflere tebliğ edilen ödeme emirleridir.
Ayrıca aynı kanun uyarınca yapılan haciz, ihtiyati tahakkuk, ihtiyati haciz ve teminat istenmesine ilişkin işlemlere de dava açılmaktadır.
Bunun dışında ihtirazı kayıt konularak verilen beyannamelere istinaden açılan davalar ile vergi hatalarının düzeltilmesi ve Şikayet yolu ile müracaat kapsamında açılan davalar da bulunmaktadır.
Bu noktadan hareketle, açılacak davalarda dikkat edilecek hususlar, özellik arz eden durumlar ve uygulamada bilinmesi gereken kurallar kitabımızda kanun maddesi ile birlikte açıklanmıştır. En son Danıştay kararlarıyla da desteklenen çalışmamızda sistematik ve pratik bir kullanım amaçlanmıştır.
Vergi yargısı alanında mükelleflerin ve ilgili kişilerin elinin altında bulundurması bir zorunluluk haline gelen 2577 sayılı Kanun dışında 2575 ve 2576 sayılı Kanun hükümlerine de kitabımızda yer verilmiştir.
Benzer ürünler
Bu kitaba yakın başlık ve konularda öne çıkanlar; kategori ve yayınevine göre de sıralanır — keşfetmeniz için seçildi.

Geceyarısı Panayırı
Gideon Sterer
LYS - 1 Matematik Tamamı Çözümlü 10 Deneme
Kolektif
Talim ve Terbiye Kurul Kararlarıyla Fen Liseleri 1964 - 2022
Abdulkadir Yılmaz
Tanrıların Gözdesi
Sybille Bedford
HAYVANLARDA BEDEN DİLİ - Hayvan Davranışları
A. Fatih Fidan, Ahmet Cihat Tunç, Ahu Demirtaş, Aykut Asım Akbaş, Aziz Bülbül, Barış Denk, Berjan Demirtaş, Beytullah Kenar, Buket Boğa Kuru, C. Çağrı Cıngı, Celalettin Etkin Şafak, Çağatay Salum, Durmuş Atılgan, Elmas Ulutaş, Emine Hesna Kandır, Evren Eraslan, Hakan Öztürk, Hakan Türker, Halil Selç
2020 KPSS Eğitim Bilimleri Tamamı Çözümlü Modüler Soru Bankası - Eğitim Bilimleri Rehberlik ve Özel Eğitim
Kolektif
Ahlak ve Ötesi
Paul Tillich
Unutulmuş Bir Suikastın Anatomisi
Haluk Şahin
Ekonomi Yalan Söyler mi? Kendiyle Çelişen İktisat
Utku Altunöz
28 Şubat Sincan'dan Tarihe Notlar Cilt 2
Alican Türk
Sağlık Bilimlerinde Güncel Araştırmalar
Hasan Akgül, Zeliha Selamoğlu, Sibel Karaca Sivrikaya
2023 KPSS Eğitim Bilimleri Konu Konu Düzenlenmiş Tamamı Çözümlü Çıkmış Sorular Son 5 Sınav
Kolektif
Özkan Ertekin — diğer kitapları
Aynı yazara ait diğer eserler; çok satanlar öne alındı.
Katma Değer Vergisi (KDV)
Doğan Alantar, Özkan Aykar

Tüm Yönleriyle Gayrimenkul Vergi Rehberi
Serkan Koşar, Özkan Aykar, Onur Şahin
Herkes İçin Etkili İletişim Stratejileri
Kemal Çağlar

Tüm Yönleriyle Gayrimenkul Vergi Rehberi
Onur Şahin, Özkan Aykar, Serkan Koşar
Vergi Usul Kanunu ve Yorumu
Kemal Çağlar
Kaynakçalı-Güncel Vergi Kanunları
Özkan Aykar
Gayrimenkul Alım Satımı ile Kira Gelirlerinin Vergilendirilmesi
Mehmet Yüce, Kemal Çağlar
Herkes İçin Etkili İletişim Stratejileri
Kemal Çağlar
Etkili İletişim Stratejileri
Kemal Çağlar
Vergi Kanunları
Özkan Aykar
Etkili İletişim Stratejileri
Kemal Çağlar
Tüm Yönleriyle Gayrimenkul Vergi Rehberi
Özkan Aykar, Onur Şahin, Serkan Koşar