

Kurumlar Vergisi El Kitabı
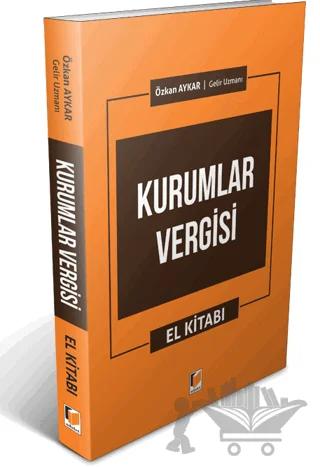
Yazar:Özkan Aykar
Stokta Yok
Bu kitapta 78 Nobel Puan kazanın
Sepet tutarı 1000 ₺ ve üzeri
siparişlerinizde kargo ücretsiz!
Kitap Hakkında
Tüzel kişiliğe sahip olan bazı kuruluşların kazançları üzerinden alınan kurumlar vergisi; gelir vergisinden bağımsız olan bir vergi olup, Türk vergiciliğinde önemli bir yere sahiptir.
Ülkemizde kurumlar vergisi uygulaması ilk olarak, Alman kurumlar vergisi uygulaması esas alınarak 10.06.1949 tarihinde 5422 sayılı Kurumlar Vergisi Kanununun yürürlüğe girmesiyle başlamıştır.
Ancak, Dünya ölçeğinde 1980'li yıllarda ortaya çıkan küreselleşme olgusu nedeniyle sosyal, siyasal ve ekonomik yapılar, dış dünya ile giderek daha fazla etkileşim, hatta bütünleşme süreci içine girmiştir. Ekonomik faaliyetlerin giderek hızlanan bir eğilimle uluslararası boyutlar kazanması, kapalı bir ekonomik ve siyasi yapı içerisindeymiş gibi sadece ulusal şirketlerin yurt içi faaliyetlerini kapsayan türden kanunların uygulanmasını olanaksız kılmıştır.
Bu bağlamda, çağın gerekleri ve gerçekleriyle bağdaşır bir hukuki altyapı oluşturma hedefi doğrultusunda; 10.06.1949 tarihli ve 5422 sayılı Kurumlar Vergisi Kanunu, 2006 yılında yürürlükten kaldırılarak, 13.06.2006 tarihli ve 5520 sayılı Kurumlar Vergisi Kanunu uygulamaya girmiştir.
Kamu, özel sektör, sivil toplum örgütleri ve akademisyenlerden geniş katılımın sağlanması ve nitelikli uzmanların ortak çalışması sağlanarak, toplumsal mutabakata dayalı ve geniş katılımla hazırlanmış olan 5520 sayılı Kurumlar Vergisi Kanunu; vergicilik deneyiminin sağlam birikimi ve 5422 sayılı Kanununun temeli üzerine inşa edilmiştir.
Ayrıca, büyümeyi destekleyen, vergi güvenliğini güçlendiren, geniş tabanlı, düşük oranlı, mükelleflerin gönüllü uyumunu gözeten yenilikçi bir anlayışla ele alınmıştır.
21.06.2006 tarih ve 26205 sayılı Resmi Gazete'de yayımlanarak 01.01.2006 tarihinden itibaren yürürlüğe giren 5520 sayılı Kurumlar Vergisi Kanununun uygulanmasına ilişkin kurallar ise, 03.04.2007 tarihli ve 26482 sayılı Resmi Gazete'de yayımlanarak yürürlüğe giren 1 Seri No'lu Kurumlar Vergisi Genel Tebliğinde bulunan düzenlemeler çerçevesinde yürütülmektedir.
Bahse konu Genel Tebliğ ilk olarak, 22.04.2008 tarihli ve 26855 sayılı Resmi Gazete'de yayınlanan "2 Seri No.lu Kurumlar Vergisi Genel Tebliği" ile değiştirilmiştir. Zaman içinde anılan Genel Tebliğde birtakım değişiklikler daha yapılmıştır. Günümüze kadar Kurumlar Vergisi Genel Tebliğinde değişiklik yapan ve sayısı 17'i bulan (Seri No: 2-17) Genel Tebliğ yayınlanmıştır. Bu tebliğlerde, Kurumlar Vergisi Kanununa ilave edilen yasal düzenlemelerin uygulamasına ilişkin usul ve esaslara yönelik açıklamalara yer verilmiştir.
Mevcut haliyle yürürlükte olan kurumlar vergisi mevzuatının iyi bilinmesi uygulamacılar açısından önem taşımaktadır.
Bu itibarla, uygulayıcılarının elinin altında bulundurması gereken temel hükümlerin yer aldığı bu kitapta; Kurumlar Vergisi Kanunu, Kurumlar Vergisi Genel Tebliği, 4962 sayılı Kanun, Ar-Ge ve Tasarım Faaliyetlerinin Desteklenmesi Hakkında Kanun ve Yönetmeliği, Transfer Fiyatlandırması Yoluyla Örtülü Kazanç Dağıtımı Hakkında Genel Tebliğ ile kurumlar vergisi beyannamesinin düzenlenmesine yönelik uygulama örneğine yer verilmiştir.
Kitabın ilk bölümünde, kurumlar vergisi mevzuatında yapılan değişiklikler yıllar itibarıyla ele alınmış olup, kitabın diğer bölümlerinde ise, bahse konu mevzuat en güncel haliyle siz değerli okuyuculara sunulmuştur.
Benzer ürünler
Bu kitaba yakın başlık ve konularda öne çıkanlar; kategori ve yayınevine göre de sıralanır — keşfetmeniz için seçildi.
2022 Vilayet Kaymakamlık Mahalli İdareler Mevzuat Konu Anlatımı Cilt 2
Abdulaziz Acar, Mehmet Yumrutepe
İnfaz Hukuku (THD)
İzzet Özgenç, Cumhur Şahin
İş Hukukunda Elektronik Deliller – İş Hukuku Monografileri –
Aykut Yücel
Anonim Şirket Yönetim Kurulu Üyelerinin Sadakat Yükümlülüğü ve Bu Yükümlülüğün İhlalinin Sonuçları
Özge Ayan
Kamu İhale Sözleşmeleri ve İhalenin Yargı Yoluyla İptalinde Sözleşmelerin Akıbetleri
Yunus Akşin Pınar

Temel Kriminalistik Kavram – Teori – Uygulama
Mustafa Kaygısız
Menfi Tespit ve İstirdat Davaları
Ahmet Cemal Ruhi, Canan Ruhi
Uygulamada Sözleşme Örnekleri
Filiz Berberoğlu Yenipınar
MAS Renklendirme Yöntemi İle İdare Hukuku ve Mevzuatları Konu Anlatımı
Ozan Erdem
Bedensel Zarar Bağlamında Ekonomik Geleceğin Sarsılmasından Doğan Zararların Tazmini
Süleyman Topcuoğlu

Türk Ticaret Kanunu’na İlişkin İkincil Mevzuatın Değerlendirilmesi Sempozyumu
Ömer Teoman, Esra Hamamcıoğlu, Argun Karamanlıoğlu, Onur Gö
Edinilmiş Mallara Katılma Rejiminde Eşin Üçüncü Kişilere Karşı Dava Hakkı
Fatih Karamercan
Özkan Aykar — diğer kitapları
Aynı yazara ait diğer eserler; çok satanlar öne alındı.
Katma Değer Vergisi (KDV)
Doğan Alantar, Özkan Aykar

Tüm Yönleriyle Gayrimenkul Vergi Rehberi
Serkan Koşar, Özkan Aykar, Onur Şahin

Tüm Yönleriyle Gayrimenkul Vergi Rehberi
Onur Şahin, Özkan Aykar, Serkan Koşar
Kaynakçalı-Güncel Vergi Kanunları
Özkan Aykar
Vergi Kanunları
Özkan Aykar
Tüm Yönleriyle Gayrimenkul Vergi Rehberi
Özkan Aykar, Onur Şahin, Serkan Koşar
Vergisel İşlemlerde Dava Rehberi
Kemal Çağlar, Özkan Aykar, Özkan Ertekin
Tüm Yönleriyle Gayrimenkul Vergi Rehberi
Onur Şahin, Özkan Aykar, Serkan Koşar
İş Sağlığı ve Güvenliği Mevzuatı El Kitabı
Özer Ural Çakıcı, Özkan Aykar
Kamu İhale El Kitabı
Özkan Aykar, Türkeş Güney, Erol Çardak
Kurumlar Vergisi El Kitabı
Özkan Aykar
Kaynakçalı-Güncel Vergi Kanunları
Özkan Aykar