

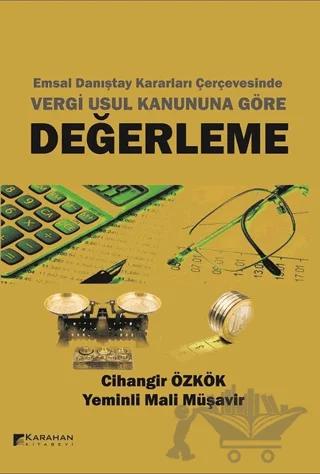
Emsal Danıştay Kararları Çerçevesinde Vergi Usul Kanununa Göre Değerleme
%8 İNDİRİM • %8 İNDİRİM • %8 İNDİRİM • %8 İNDİRİM •
Yazar:Cihangir Özkök
Yaklaşık 1-3 iş gününde temin
Barkod:9786059374903
ISBN:9786059374903
Sayfa Sayısı:384 Sayfa
Dil:Türkçe
Basım Tarihi:11/2018
12 görüntülenme
Bu kitapta 736 Nobel Puan kazanın
Sepet tutarı 1000 ₺ ve üzeri
siparişlerinizde kargo ücretsiz!
Kitap Hakkında
Değerleme, iktisadi kıymetlerin belirli bir zamandaki değerinin belli bir para birimi cinsinden ifade edilmesidir. Değerlemeden beklenilen maksada göre iktisadi kıymetlerin değerleme tarz ve ölçüleri birbirinden farklılık gösterir. Örneğin, vergi matrahının tespiti için yapılacak bir değerleme ile ticari bilançoların tanzimi için yapılacak değerlemenin bazı ortak yönleri bulunmakla birlikte, usulleri ve şekli birbirinden farklı olabilir. Zira, ticari bilançolar için uygulanması gereken değerlemeye ilişkin esaslarla, vergi matrahının tanzimine dönük olarak hazırlanması gereken mali bilançolar için uygulanması gereken değerleme esasları, birbirinden farklı amaçlara yönelik olarak düzenlenmiştir. Aynı şekilde, Sermaye Piyasası Kanunu‟nda yer alan değerleme hükümleri de, amaca uygun şekilde hazırlanan değerleme esaslarını içermektedir. Değerleme hükümleri, ticari bilançoların tanzimi ile ilgili Türk Ticaret Kanunu‟nda, daha çok üçüncü kişilerin (ortaklar, müşteriler, satıcılar, çalışanlar, kredi verenler ve diğer gruplar) hak ve menfaatlerini koruma maksadına yönelik iken, mali bilançoların tanzimi ile ilgili Vergi Usul Kanunu‟nda ise vergi matrahlarının tespiti amacına yönelmiştir. Dolayısıyla, değerleme işleminden beklenilen amaca bağlı olarak değerleme esasları da farklılık göstermektedir.Bu çalışmanın konusu olan Vergi Usul Kanunu‟na göre değerlemenin nihai hedefi, mali bilançoların oluşturulmasıdır. Kanun‟da, mali bilançoların düzenlenmesinde vergi matrahının objektif esaslara göre tespitini mümkün kılacak, vergi alacağının hesaplanmasında mükelleflerin kişisel düşüncelerine yer vermeyecek, vergi matrahının mükellefler tarafından keyfi olarak tayin ve tespitini önleyecek ve mükellefiyette eşitliği sağlayacak esaslar benimsenmiş ve bu prensiplere uygun değerleme usul ve esasları belirlenmiştir.
Benzer ürünler
Bu kitaba yakın başlık ve konularda öne çıkanlar; kategori ve yayınevine göre de sıralanır — keşfetmeniz için seçildi.
%8
6102 Sayılı Yeni Türk Ticaret Kanununa Göre: Sigorta Hukuku
Mustafa Çeker
1150.00₺1250.00₺

Danıştay Kararları IşığındaKamulaştırmasız El Atma
Mehmet Çabuk, Nuran Doğan Çakmak, Dilara Şengöz
1500.00₺
%8
Danıştay Kararları Işığında Hasta Hakları
Ali Serinoğlu
308.20₺335.00₺
%2
Emlak Vergisinde Vergi Değeri
Dilek Özkök Çubukçu
160.88₺165.00₺

İdari Yargılama Usulü Kanunu ile İlgili Danıştay Dairelerinin Seçme Usul Kararları
İbrahim Pınar
900.00₺
Danıştay Kararları IşığındaSağlık Hizmetlerinden Kaynaklanan Sorumluluk
İpek Nur Gümüşay
855.00₺
Danıştay Kararları IşığındaÜstün Kamu Yararı Kavramı
Ali Hamza Şahin
1360.00₺
%8
Danıştay Kararları Işığında Özel Usulsüzlük Cezası
Bahadır Doğusoy
276.00₺300.00₺

Vergi Usul Kanunu Uygulaması
Gürol Ürel
1950.00₺

Vergi Usul Kanunu Uygulaması
Gürol Ürel
2400.00₺
%4
Vergi Usul Hukukunda Zam
Zübeyir Bakmaz, Özge Önkan
183.35₺190.00₺
%8
Vergi Hukukunda Emsal Kira Bedeli Esası
Elif Yılmaz Furtuna
533.60₺580.00₺
800.00₺
736.00₺
1