

Belediye Gelirleri
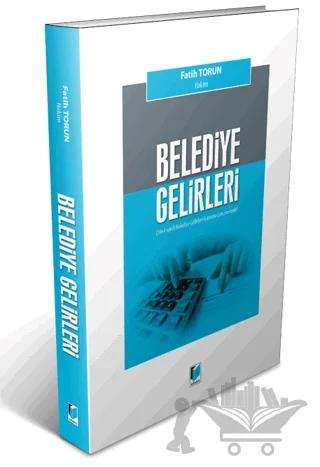
Yazar:Fatih Torun
Stokta Yok
Bu kitapta 181 Nobel Puan kazanın
Sepet tutarı 1000 ₺ ve üzeri
siparişlerinizde kargo ücretsiz!
Kitap Hakkında
Belediye gelirlerini temelde kaynaklarına göre öz gelirler, devlet gelirlerinden ayrılan paylar, devlet yardımları, borçlanmalar, cezalar ve diğer gelirler olarak 4 ana grup altında gruplandırmak mümkündür. Yerel yönetimler açısından asıl önemli olan, yerel yönetimin özerkliğini güvence altına alan, gelir sağlama ve sistemi esnek kullanma imkanını kolaylaştıran, yerel kaynakların çeşitlendirilmesi ve arttırılması, yerel vergilerin toplanması ve hizmet maliyetlerinin geri dönüşünün sağlanabileceği bir gelir yapısına kavuşturulmasıdır ki bunu sağlayan da öz gelirlerdir.
Ülkemizde belediyelerin öz gelirleri, 1319 sayılı Emlak Vergisi Kanunu ile 2464 sayılı Belediye Gelirleri Kanunu'na dayanmaktadır. Daha önceki kitabımızda 1319 sayılı Emlak Vergisi Kanunu ayrıntılı bir şekilde incelenmişti. Bu kitabımızın konusunu ise 2464 sayılı Belediye Gelirleri Kanunu oluşturmaktadır.
2464 sayılı Belediye Gelirleri Kanunu'nda öz gelirler; belediye vergileri, belediye harçları ve harcamalara katılma payı olarak üç ana başlık altında düzenlenmiş, bu gelirlerin yanı sıra, belediyeler yerine getirdikleri hizmetler için ücret almaya yetkili kılınmıştır. 2464 sayılı Belediye Gelirleri Kanunu'na göre belediyelerin vergileri; ilan ve reklam vergisi, eğlence vergisi, haberleşme vergisi, elektrik ve havagazı tüketim vergisi, yangın sigortası vergisi ile çevre temizlik vergisinden oluşmaktadır.
Belediye harçları ise, işgal harcı, tatil günleri çalışma ruhsatı harcı, kaynak suları harcı, tellallık harcı, hayvan kesimi, muayene ve denetleme harcı, ölçü ve tartı aletleri muayene harcı, bina inşaat harcı, kayıt ve suret harcı, işyeri açma izni harcı, muayene, ruhsat ve rapor harcı, sağlık belgesi harcı ve imar ile ilgili harçlardan oluşmaktadır.
Belediyelerin öz gelirlerinden bir diğeri ise harcamalara katılma paylarıdır. Harcamalara katılma payları, 2464 sayılı Belediye Gelirleri Kanunu'nda; yol, kanalizasyon ve su harcamalarına katılma payı olarak düzenlenmiştir.
Bunun yanı sıra, belediyeler, Belediye Gelirleri Kanunu'nun 97. maddesi uyarınca, Kanunda harç ya da katılma payı olarak düzenlenmiş bulunmayan ve ilgililerin isteğine bağlı olarak yerine getirilecek her türlü hizmetler için, belediye meclislerince düzenlenecek tarifelere göre ücret almaya yetkilidirler. Belediyelere tekel olarak verilmiş işler ise, kendi özel hükümlerine göre yerine getirilir.
Bu ayrım çerçevesinde Belediye Gelirleri Kanunu dört kısımdan oluşmaktadır. Birinci kısımda belediye vergilerine ilişkin hükümler, ikinci kısımda belediye harçlarına ilişkin hükümler, üçüncü kısımda harcamalara katılma paylarına ilişkin hükümler, dördüncü kısımda ise çeşitli hükümler yer almaktadır.
Kitabımızda, 2464 sayılı Belediye Gelirleri Kanunu'nun sistematiği izlenmiş olup belediye vergileri, harçları, harcamalara katılma payları ile diğer hükümlere ilişkin açıklamalar Kanun'daki madde sıralaması izlenmek suretiyle yapılmış, teorik açıklamalarla birlikte idarenin görüşlerinin de ortaya konulması amacıyla Gelir İdaresi Başkanlığı'nın özelgelerine de yer verilmiştir. Yapılan teorik açıklamaların ardından ise, 2464 sayılı Belediye Gelirleri Kanunu'ndan kaynaklanan uyuşmazlıkları çözmekle görevli temyiz mercii olan Danıştay Dokuzuncu Dairesi'nin kararlarına yer verilmiş, bu sayede çalışmanın gerek mükellefler gerekse uygulayıcılar için yol gösterici bir kaynak haline getirilmesi amaçlanmıştır.
Benzer ürünler
Bu kitaba yakın başlık ve konularda öne çıkanlar; kategori ve yayınevine göre de sıralanır — keşfetmeniz için seçildi.
Sigorta Şirketlerinin Kuruluşu ve Faaliyete Geçmesine İlişkin Esaslar
Özge Meriç
Uluslararası Hukukta Hedef Alarak Öldürme
Gökhan Albayrak

Enerji Hukuku Cilt: 2
İ. Yılmaz Aslan
Medeni Usul Hukuku Temel Bilgiler - Soru Bankası
Ahmet Başözen
Vergi Kanunları (Ekim 2016)
Kolektif
Yaşlılıkta Gelir Güvencesi
Gökhan Polat
Türk Hukuk Tarihi
M. Akif Aydın
İdari Yargı Hakimlik ve Maliye Bakanlığı Kurum Sınavlarına Hazırlık
Mahmut Kalenderoğlu
Deniz Ticareti Hukuku
Hacı Kara
Kamu İhale Hukukunda Şartnameler
Dilşat Yılmaz
Yargı Denetiminde Adli Muhasebecilik ve Hile İncelemesi
A. Faruk Doğan
Milletlerarası Özel Hukukta Aynı Cinsiyetten Kişilerin Birliktelikleri
Candan Yasan
Fatih Torun — diğer kitapları
Aynı yazara ait diğer eserler; çok satanlar öne alındı.

Değerler Abidesi Hüseyin Nihal Atsız
Fatih Torun

Belediye Gelirleri (2464 sayılı Belediye Gelirleri Kanunu Çerçevesinde)
Fatih Torun

Açıklamalı - İçtihatlı Emlak Vergisi Kanunu
Fatih Torun

İdari Yargıda Yürütmenin Durdurulması
Fatih Torun

Dünya Edebiyatı Araştırmaları
Abdulkadir Kırbaş, Ahmet Karadoğan, Ayşegül Kayar, Bahadır Gücüyeter, Bayram Arıcı, Bekir Gökçe, Beytullah Karagöz, Bünyamin Sarıkaya, Dilek Ünveren Kapanadze, Elif Atalay, Erhan Şen, Fatih Torun, Fatih Veyis, Fettah Kuzu, Fetullah Uyumaz, Hüseyin Öztürk, İbrahim Doyumğaç, İzzet Şeref, Lokman Turan
Açıklamalı-İçtihatlı Emlak Vergisi Kanunu
Fatih Torun